美股大反转要来了?华尔街巨头齐发看涨信号:历史平均涨14%,大摩剑指8000点!
来源于:fx168-推荐
发布日期:2026-10-30 02:03:36
FX168财经报社(北美)讯 就在华尔街对人工智能(AI)泡沫、科技巨头巨额资本支出以及美联储加息前景忧心忡忡之际,一项令人意外的历史规律正引发市场关注:美国中期选举结束后,美股往往会迎来一轮强劲反弹,涨幅甚至可能达到两位数。
随着11月3日美国中期选举临近,高盛、摩根士丹利、摩根大通、贝莱德等华尔街机构纷纷关注一个潜在的市场转折点。历史数据显示,自1970年以来,标普500指数在中期选举结束后的六个月内平均上涨约14%,明显高于非中期选举年份的同期表现。摩根士丹利则认为,持续数月的美股调整可能已接近尾声,并维持标普500指数年底达到8000点的目标。
不过,当前市场面临的挑战同样不容忽视。美联储仍在对抗顽固通胀,AI投资回报受到质疑,国际油价居高不下。历史上的选后反弹能否再次上演,正成为华尔街最受关注的话题之一。
历史规律惊人:中期选举后,美股平均上涨14%
美国股市正接近传统上全年表现较为疲弱的三个月时段的尾声,而历史经验表明,中期选举可能成为改变市场情绪的重要催化剂。
高盛此前的研究发现,自1974年以来,在美国中期选举年份,标普500指数从8月1日至11月选举日的回报率中位数约为零。这意味着,选举前数月,股市往往缺乏明确上涨动力,投资者倾向于等待政治不确定性消退。
但选举结束后,市场表现却明显不同。
全球资产管理巨头贝莱德的统计显示,自1970年以来,标普500指数在中期选举结束后约126个交易日,也就是六个月内,平均上涨14.1%;相比之下,非中期选举年份相应时段的平均涨幅仅为5.7%。
这一差异显示,中期选举可能成为市场风险重新定价的重要节点。随着选举结果揭晓,投资者能够更清楚地评估未来财政政策、监管环境和政府立法前景,从而减少因政治不确定性而产生的观望情绪。
值得注意的是,这种历史上的反弹并不完全取决于某一政党获胜,而更多与选举不确定性逐渐消除有关。不过,历史平均表现并不意味着今年选举后必然上涨,也不能简单将六个月的平均涨幅理解为未来一个月的预测。
共和党总统任内的中期选举:历史平均涨幅更高
在今年中期选举的特殊背景下,另一组历史数据也引起华尔街关注。
富兰克林邓普顿研究院首席市场策略师Chris Galipeau指出,自1954年以来,在共和党总统执政期间举行的中期选举之后,标普500指数未来六个月的平均涨幅约为15%。
从历史统计看,这类选举周期后的市场涨势通常在选后约九个月达到相对高点。不过,这只是过去特定年份的平均表现,并不能据此判断今年的选举结果或市场方向。
不同行业的表现也存在明显差异。富兰克林邓普顿的研究显示,在相关历史周期中,科技行业往往是中期选举后一年表现较为突出的板块之一,其历史平均回报率约为31%。非必需消费品和工业板块也曾取得较强表现。
这一历史现象尤其值得关注,因为当前科技股正受到AI巨额投资与盈利兑现问题的双重考验。如果未来经济和企业盈利环境改善,科技板块仍可能成为市场反弹的重要参与者;但如果高利率和资金成本持续施压,历史上的强劲表现也未必能够重现。
今年还有一个特殊信号:美股波动异常温和
与一些典型的中期选举年份不同,2026年美国股市在今年大部分时间里保持了相对强劲的表现。
贝莱德数据显示,截至今年8月底,标普500指数年内上涨约13.1%,创下自1926年以来中期选举年份第六好的同期表现。
与此同时,市场波动明显低于部分历史年份。从年初至8月底,标普500指数仅有四个交易日出现至少2%的单日涨跌幅。作为对比,2022年全年出现了46个这样的交易日,而2018年则出现20个。
贝莱德的历史统计进一步显示,在中期选举年份,如果全年出现的2%以上单日波动次数少于10次,那么相关年份标普500指数的平均全年回报率约为19.4%。
这一数据为市场乐观情绪提供了参考,但今年截至8月的低波动表现并不意味着全年一定满足上述条件。尤其是在科技股估值争议升温、美联储政策仍可能收紧的情况下,市场波动随时可能重新扩大。
摩根士丹利大胆预测:美股先跌后涨,年底冲击8000点
在华尔街大型投行之中,摩根士丹利对未来数月的市场走势给出了较为明确的判断。
该行首席美国股票策略师迈克·威尔逊(Mike Wilson)在最新客户报告中指出,自6月开始的美股调整可能已经进入最后阶段,而市场内部的大部分损伤事实上已经发生。
威尔逊认为,虽然大型科技股此前支撑着标普500等主要指数,但整体市场的表现远没有指数所显示的那样强劲。许多成分股已经从各自历史高点明显回落,说明调整正在不同板块之间逐步展开。
摩根士丹利预计,标普500指数未来仍可能下探7100至7200点区域,但随后有望重新走强,并在年底达到约8000点。
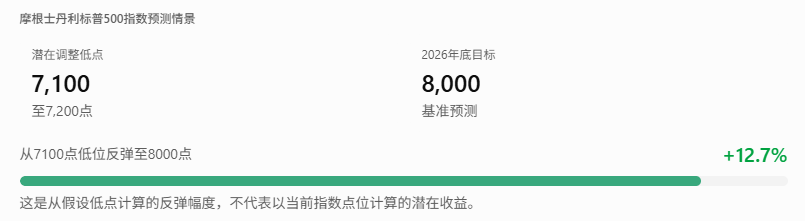
威尔逊认为,未来市场需要消化三项主要风险:AI基础设施投资带来的资金成本及资本供给压力、中期选举相关不确定性,以及美联储政策与能源价格推动的金融环境收紧。
如果这些因素逐步得到消化,股市可能迎来更有利的上涨环境。不过,他也提醒,调整结束的过程可能并不平稳,即使中期选举已经结束,市场仍可能经历数天甚至数周的反复波动。
摩根大通也看好年底行情,但有一个关键前提
除了摩根士丹利,摩根大通策略师也在关注中期选举后可能出现的季节性上涨行情。
该行市场情报团队认为,如果大型科技企业的最新财报和AI相关消息能够获得投资者积极评价,市场就可能在中期选举结束后形成新的上涨动能,并进一步推动年底行情。
不过,这一前景存在重要前提:科技巨头必须证明,其持续扩大的AI投资确实能够带来盈利增长和长期回报。
随着Alphabet、微软、亚马逊等大型科技公司相继披露业绩,华尔街对AI资本支出的审视正在日益严格。特别是在数据中心建设成本上升、融资压力加大以及部分企业现金流受到影响的背景下,即使营收增长强劲,也不一定能够满足投资者的预期。
Fundstrat Market Intelligence策略师Hardika Singh同样认为,中期选举之后的季节性因素可能为股市提供有力支持。她在研究报告中表示,市场应关注11月可能出现的强劲反弹机会,并将阶段性疲弱视为重新评估股票配置的时机。
但市场能否真正启动新一轮上涨,仍然取决于企业财报、资金流动和宏观经济环境能否共同改善。
美股是否已经见底?三大风险仍可能打乱反弹节奏
尽管历史规律和多家华尔街机构的预测都显示,中期选举之后可能存在有利于美股的季节性因素,但2026年的市场环境与以往仍有明显不同。
首先,美联储货币政策仍然存在不确定性。美国经济增长保持韧性,但通胀水平持续高于目标,使市场担心利率可能进一步上升。较高的借贷成本不仅可能压制企业投资和居民消费,也会影响股票估值,尤其是高度依赖未来盈利增长的科技企业。
其次,AI投资热潮已经进入更加重视实际回报的阶段。虽然数据中心、芯片和云计算需求仍然强劲,但大型科技企业投入的巨额资本能否在合理时间内转化为自由现金流,正成为决定科技股估值的重要因素。若相关投资放缓,产业链上下游企业也可能面临需求增长减速的风险。
最后,中东冲突及国际能源市场波动仍可能加剧全球通胀压力。原油价格如果长期维持高位,将增加企业运营和居民生活成本,并可能进一步限制美联储放松货币政策的空间。
MSCI近期研究也指出,与以往中期选举周期相比,当前高利率、AI投资及能源价格可能对未来市场表现产生更直接的影响。
因此,即使历史数据显示选后六个月美股往往表现强劲,也不能忽视短期市场可能继续调整的风险。
华尔街正在等待一个关键转折点
随着11月3日美国中期选举进入倒计时,华尔街正在关注政治不确定性消退后,市场能否迎来新一轮资金流入和风险偏好改善。
从历史统计来看,中期选举后六个月平均14%的涨幅、共和党总统任内相关周期平均15%的涨幅,以及摩根士丹利提出的年底8000点目标,都为市场提供了值得关注的潜在上涨情景。
然而,今年的美股走势最终能否重演历史,不仅取决于中期选举后的市场情绪,更取决于美联储利率政策、AI企业盈利以及中东能源风险的发展。
对投资者而言,未来几周真正需要回答的问题或许是:美股是否已经消化了最坏的消息,还是需要经历最后一轮调整,才能迎来华尔街期待已久的反弹?
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。