通胀警报彻底拉响!PPI飙升6.3%撞上“恐怖数据”爆表 年底加息概率逼近90%
来源于:fx168-推荐
发布日期:2026-10-16 00:33:42
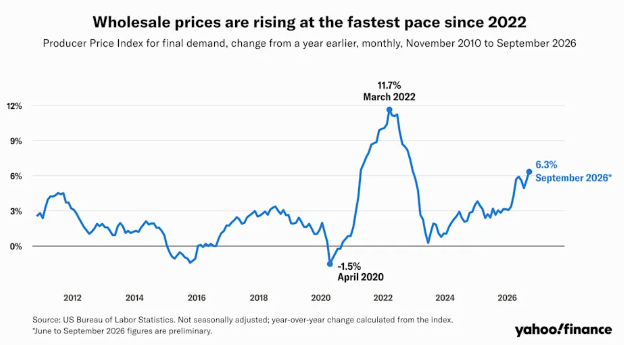
FX168财经报社(北美)讯 美国通胀连续第二天传来超预期信号。周四(10月15日)公布的数据显示,9月生产者价格指数(PPI)环比上涨1.3%、同比上涨6.3%,分别创下2022年3月和2022年12月以来最大涨幅。能源价格飙升正在推高企业成本,并沿供应链向其他领域扩散,进一步强化市场对美联储年内再次加息的预期。
就在前一天,美国9月消费者价格指数(CPI)也高于预期。接连公布的通胀数据表明,美国面临的价格压力仍然顽固,美伊战争造成的能源供应冲击,正使控制通胀的任务变得更加复杂。
PPI全面超预期,核心价格压力同步升温
美国劳工统计局公布,9月最终需求PPI环比上涨1.3%,超过道琼斯调查经济学家预期的0.6%;同比上涨6.3%,也明显高于市场预期。
剔除波动较大的食品和能源后,核心PPI环比上涨0.7%,显著高于市场预期的0.3%;同比涨幅则从此前的4.7%扩大至5.0%。这意味着,本轮生产端涨价并不完全局限于能源,其他商品和服务的价格压力也值得警惕。
能源仍是推动整体PPI大幅上涨的主要力量。随着中东冲突限制石油供应,燃料价格快速攀升。9月汽油价格环比上涨20.3%,贡献了最终需求商品价格涨幅的约一半。相比之下,鸡蛋价格下跌39.7%,但部分食品价格回落未能抵消能源上涨带来的冲击。
柴油涨价21%,成本压力沿供应链扩散
更值得关注的是,能源价格上涨正在影响企业之间的交易成本,为后续消费端通胀埋下隐患。
9月,中间需求加工商品价格环比上涨2.5%,为5月上涨2.8%以来最大涨幅,其中能源价格上涨10%是主要推动因素。柴油价格上涨21%,贡献了中间需求加工商品价格涨幅的近一半。同期,中间需求未加工商品价格上涨8.4%,服务价格上涨0.9%,显示供应链多个环节均面临涨价压力。
生产端价格通常被视为观察未来通胀的重要窗口。如果企业持续承受更高的燃料、运输和原材料成本,部分压力可能通过提价传递给消费者;如果无法顺利转嫁,则可能压缩企业利润。
美联储周三发布的经济状况褐皮书也呈现出类似图景。四个地区报告,价格上涨速度自9月以来有所加快,油价上涨的影响则遍及全部12个联储地区。企业普遍反映柴油成本偏高,燃油附加费正在将相关压力传递至供应链各环节。
除了能源,多个地区的企业还提到大宗商品、关税和保险带来的成本压力。面向消费者的企业则表示,对价格敏感的客户仍在抵制涨价,导致利润空间收窄。为应对压力,一些企业采取选择性提价、定向促销以及调整菜单等方式控制成本。
Bespoke Investment Group的分析显示,本次褐皮书中与通胀有关的词语提及次数创下纪录,反映出价格问题仍是企业经营中的突出挑战。
CPI同样高于预期,零售增长背后出现分化
生产端通胀升温之前,消费端数据已先一步发出警报。周三公布的9月CPI环比上涨0.6%,同比上涨3.7%,高于市场预期的3.6%,并较8月的3.4%进一步加速。
剔除食品和能源后,核心CPI环比上涨0.3%、同比上涨2.6%,均高于经济学家预期的0.2%和2.5%。其中,核心CPI同比涨幅也高于8月的2.4%。
与此同时,周四公布的零售销售数据显示,9月美国零售销售环比增长0.8%,超过市场预期的0.4%,但较前一个月超过1%的增幅有所放缓。
剔除汽车和加油站支出后,零售销售环比仅增长约0.25%,明显低于前一个月约1.1%的增幅。这一变化表明,整体零售额保持增长的同时,消费者在其他领域的支出动能已经减弱,燃料相关开支上升可能正在挤压家庭预算。
对美联储而言,这种组合增加了政策判断的难度:通胀压力仍在上升,但部分消费活动也出现放缓迹象。
年底前加息概率逼近九成,10月是否行动仍有分歧
连续公布的通胀数据推动利率市场重新评估美联储的政策路径。根据芝商所FedWatch工具,交易员对美联储在10月28日会议上加息的定价升至约34%,高于一周前不足18%的水平;对年底前至少加息一次的预期则接近90%。
Northlight Asset Management首席投资官克里斯·扎卡雷利(Chris Zaccarelli)表示:“连续第二天出现高于预期的通胀数据,看来美联储今年将不得不再次加息。”
不过,他预计,美联储不会在本月稍晚的会议上行动,理由是会议时间过于接近中期选举。他更倾向于认为,美联储将在12月把联邦基金利率再上调25个基点。这是其个人判断,并非美联储给出的政策承诺。
凯投宏观经济学家斯蒂芬·布朗(Stephen Brown)则根据最新CPI和PPI数据估算,9月核心个人消费支出价格指数(PCE)可能环比上涨0.35%。核心PCE是美联储重点关注的通胀指标,相关预测仍有待正式数据验证。
布朗认为,最新数据使10月加息的可能性有所上升。最终决定可能取决于未来几周整体金融条件的变化,以及在主席沃什领导下,美联储是否更愿意作出超出市场预期的政策决定。
官员仍强调观察数据,通胀成为选举前焦点
尽管市场加息押注升温,美联储内部对行动时点仍持不同看法。副主席菲利普·杰斐逊(Philip Jefferson)和纽约联储主席约翰·威廉姆斯(John Williams)本月早些时候均表达了较为谨慎的立场。他们承认通胀仍然过高,但也强调,应留出时间观察和评估价格压力能否及时回落。
威廉姆斯周二接受彭博采访时表示,他仍认为今年再加息一次是合适的,但预计2027年不需要继续加息。美联储9月会议纪要也显示,多数与会者认为,年底前再次上调联邦基金利率目标区间可能是适当的。
芝加哥联储主席奥斯坦·古尔斯比(Austan Goolsbee)周三接受雅虎财经采访时,将高于预期的9月消费通胀数据形容为“令人沮丧”,但表示希望在进一步加息前看到更多数据。他同时强调,如果核心通胀维持在当前水平,将既“不可接受”,也“不符合美联储的目标”,货币政策需要对此作出应对。
随着中期选举临近,本周数据也是选举前观察美国通胀走势的重要窗口。对家庭而言,能源涨价正在增加日常负担;对企业而言,成本转嫁与利润承压之间的矛盾更加突出;而对美联储而言,接连超预期的价格数据,正使进一步加息的可能性持续受到市场关注。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。