美股收评:惊险逆转!美债收益率冲上24年高位后跳水,三大指数集体翻红
来源于:fx168-推荐
发布日期:2026-10-02 04:48:12
FX168财经报社(北美)讯 周四(10月1日),美股在10月首个交易日上演盘中逆转。美国国债收益率早盘继续猛烈攀升,10年期美债收益率一度升至5.344%,触及2002年以来最高水平,令三大股指一度承压。不过,随着债券市场随后快速反转、市场削减对美联储10月继续加息的押注,美股逐步收复失地并小幅收高。
截至收盘,标普500指数上涨0.19%,报7,666.66点;纳斯达克综合指数上涨0.04%,报26,871.60点;道琼斯工业平均指数上涨20.51点,涨幅0.04%,报50,926.56点。
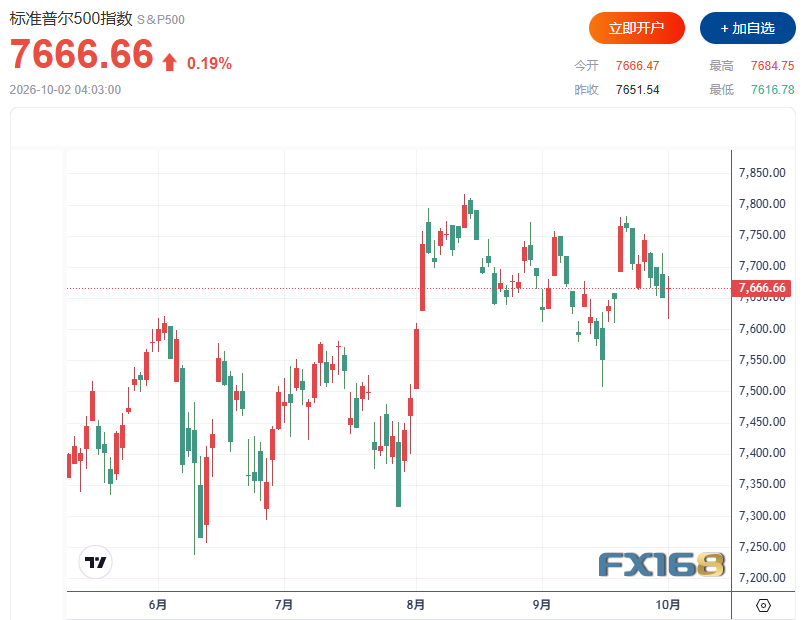
(图源:FX168)
美债上演“大反转”,加息押注快速降温
周四早盘,债券市场一度再度成为华尔街最大的压力来源。10年期美国国债收益率盘中最高升至5.344%,创2002年以来最高水平,30年期美债收益率也升至约24年来高位。
但随后走势突然逆转。10年期和30年期美债收益率双双掉头下行,其中对美联储政策更为敏感的2年期收益率跌幅尤其明显,一度下降约10个基点至4.793%附近。
美债收益率回落背后,一个重要原因是市场开始重新评估美联储10月继续加息的可能性。美联储副主席杰斐逊(Philip Jefferson)周四表示,未来任何政策调整都需要根据数据、经济前景和风险平衡决定,并指出近期收益率已经进一步上升,美联储需要更多时间判断经济趋势。
在近期通胀数据有所缓和以及部分美联储官员表态相对谨慎后,市场对10月加息的预期明显降温。此前一度接近70%的加息预期已经大幅回落,这也成为推动短端美债收益率下跌、帮助股市企稳的重要因素。
Baird Private Wealth Management投资策略师Ross Mayfield表示,2年期美债收益率的下跌,很可能意味着投资者正在降低对美联储本月加息的押注。他指出,较温和的PCE数据、部分偏鸽派的美联储表态,以及市场在就业数据公布前进行仓位调整,都在影响债券市场。
市场接下来将把注意力转向美国就业数据。如果劳动力市场进一步降温,投资者对于美联储10月暂停加息的预期可能进一步强化。
油价突然拉升,中东局势再成市场变量
不过,美债收益率下降带来的利好并未让美股出现明显上涨,一个重要原因是油价再次飙升。
美国WTI原油期货周四上涨2.7%,收报每桶92.87美元;国际基准布伦特原油上涨约4.4%,至每桶102.31美元附近。
油价走高之际,美国正在向中东增派军事力量。《华尔街日报》援引美国官员称,美方将向该地区部署第三个航母打击群以及额外的海军陆战队舰艇,涉及约9,000至10,000名新增人员。报道同时称,美国总统特朗普正在考虑未来是否恢复针对伊朗的军事行动。相关部署预计将在11月底前陆续抵达。
这一消息迅速加剧市场对中东冲突进一步升级以及能源供应受到影响的担忧,推动原油风险溢价重新上升。
对于股市而言,油价持续上涨意味着通胀压力可能再次升温,也使美联储的政策路径变得更加复杂。因此,美债收益率下降虽然支撑了估值,但能源价格上涨限制了投资者追涨的意愿。
美光大涨3%,AI需求继续点燃存储芯片
个股方面,美光科技(Micron Technology)成为周四市场焦点之一,股价收涨约3%。
美光最新财报显示,公司2026财年第四季度营收达到542.3亿美元,而去年同期仅为113.2亿美元,增长接近4倍;非GAAP毛利率达到87%。公司预计下一季度营收约为615亿美元,上下浮动15亿美元。
美光表示,人工智能基础设施建设继续推动高端存储芯片需求,公司预计DRAM市场供需紧张的局面可能持续至2028年。强劲业绩再次强化了市场对AI算力投资仍能支撑半导体行业增长的预期。
德意志银行在最新季度市场展望中也认为,尽管科技股目前面临估值偏高和金融环境收紧等压力,但科技行业仍可能继续成为第四季度美股表现的重要驱动力。
华尔街下一步紧盯就业数据
经历近期债券市场剧烈波动后,美股目前正在两股力量之间拉锯。
一方面,如果通胀和就业数据继续降温,美联储暂停进一步加息的可能性将上升,美债收益率也可能获得喘息空间,对科技股和其他高估值资产构成支撑。
另一方面,中东局势以及油价仍是最大的外部风险之一。油价如果继续维持在高位,不仅可能重新推高通胀,也可能迫使市场重新调整对美联储政策的判断。
因此,在10月首个交易日三大指数虽然最终全部翻红,但涨幅极为有限,反映华尔街仍处于高度谨慎状态。接下来的关键将是就业数据能否继续给美联储“暂停加息”提供理由,以及油价能否避免新一轮失控上涨。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。